Concepto y planteamiento general
Los medios crediticios de fomento constituyen mecanismos mediante los cuales la Administración facilita la financiación de actividades que considera dignas de protección.
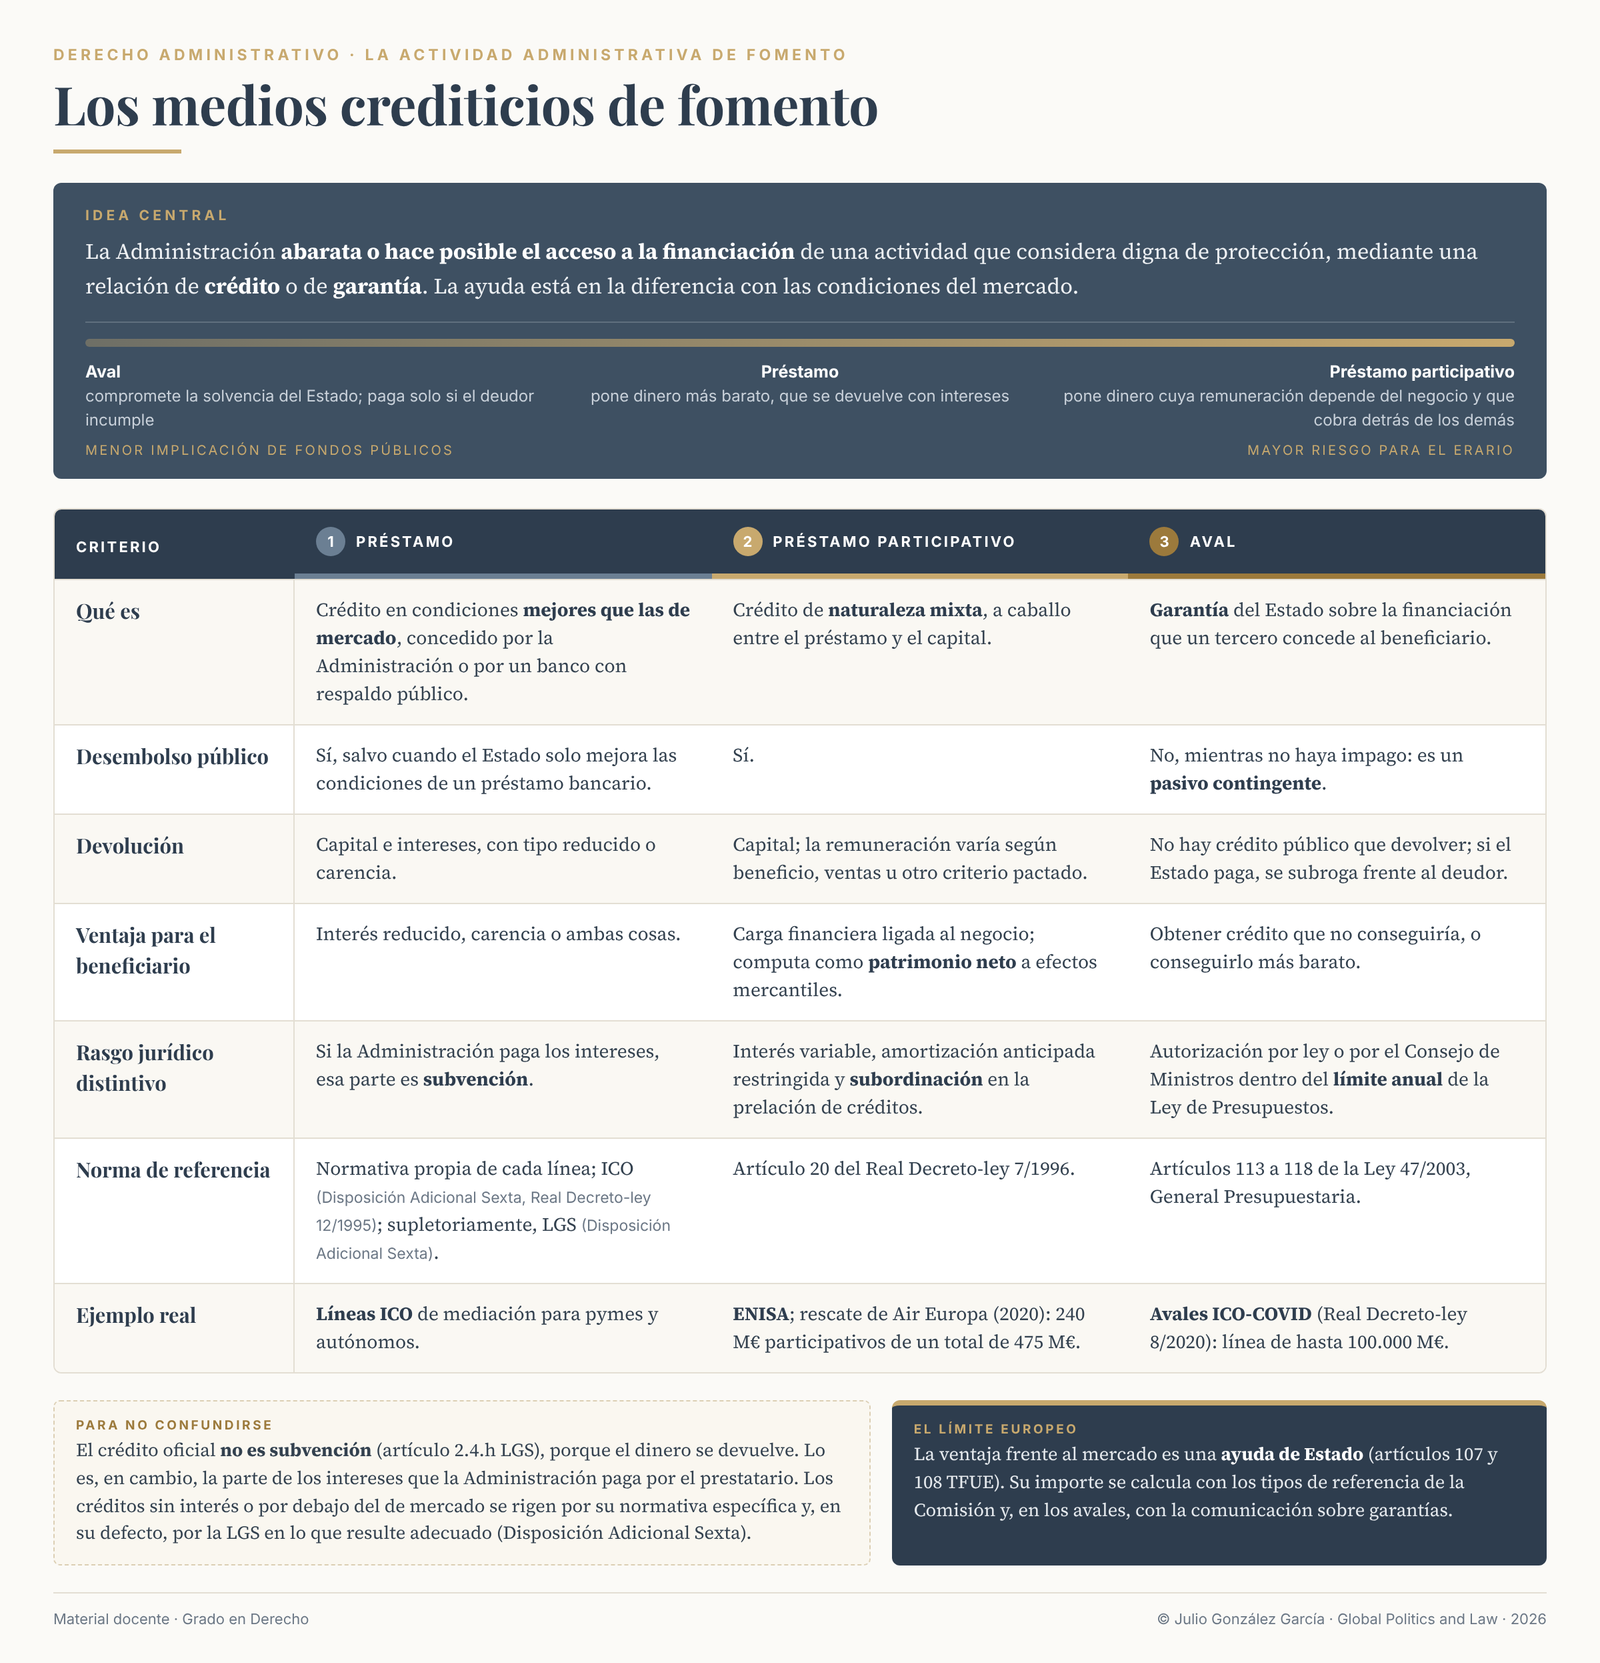
Dentro de estas modalidades se encuentran tres instrumentos principales: el préstamo, el préstamo participativo y el aval. La mecánica es diferente: en el préstamo: i) la administración pone el dinero a disposición del particular en mejores condiciones que las del mercado; ii) en el préstamo participativo pone el dinero a disposición del particular, cobrando una remuneración que depende de cómo vaya la actividad y, en determinadas circunstancias, cobra después de los demás acreedores y iii) en el aval la Administración pone su solvencia para garantizar un préstamo que proporcionará una entidad financiera.
Como se puede apreciar, se trata de tres tipos de operaciones en las cuales hay un coste para el erario público: ya sea el tipo de interés que no se cobra, o la carencia que se concede o el riesgo de impago. Por ello, en el epígrafe final se analizará el impacto en el derecho de la competencia cuando mejoran las condiciones de mercado.
Los préstamos
Los préstamos públicos son créditos que se diferencian de la financiación privada ordinaria en el hecho de que ofrece condiciones mejores que las del mercado. Pueden ser de diverso tipo: tipos de interés más bajos, un periodo de carencia en la devolución del capital, un plazo más largo de amortización o la combinación de algunos de ellos.
Los préstamos públicos sirven para diversas finalidades: por un lado, el impulso de actividades o modalidades que se quieren promover, como la internacionalización de las empresas o la innovación o la inversión en diversos sectores. El segundo gran grupo está constituido por el rescate de empresas en crisis por el carácter estratégico de la empresa o del sector en el que desarrollan su actividad. Es la que plantea mayores problemas por el riesgo de impago que asume la Administración.
Los préstamos se pueden otorgar directamente por la Administración o, como suele ser usual, en cooperación con entidades financieras, con las que se ha llegado a un convenio para la mejora de las condiciones económicas en los términos que hemos visto antes. Aquí es el banco el que analiza el riesgo y gestiona la operación. El Estado aporta la financiación a bajo coste, la cobertura de parte del riesgo o el pago de una parte de los intereses.
El Estado suele canalizar estos créditos a través del Instituto de Crédito Oficial, que es una entidad pública empresarial, con naturaleza de entidad de crédito y la consideración de agencia financiera del Estado. Sus estatutos están regulados en el Real Decreto 706/1999, que le atribuye estas finalidades "el sostenimiento y la promoción de las actividades económicas que contribuyan al crecimiento y a la mejora de la distribución de la riqueza nacional y, en especial, de aquellas que por su trascendencia social, cultural, innovadora o ecológica, merezcan su fomento"
Los préstamos participativos
El préstamo participativo tiene una naturaleza mixta, que combina aportación de capital y préstamo. Es muy útil para Start ups, ya que la remuneración del prestamista se vincula a la marcha del negocio, con lo que no soporta una carga financiera grande en los años de inicio de la actividad, que son los más complejos. La Administracion participa en los beneficios sin entrar en el capital social, sn derechos de voto y sin ser socio.
Su régimen está en el artículo 20 del Real Decreto-ley 7/1996, de 7 de junio, que define el préstamo participativo en función de 4 características:
a) Es un préstamo vinculado a la evolución de la empresa. El interés es variable y se concreta en función de los resultados: puede ser el beneficio, el volumen de negocio, el patrimonio o cualquier otro aspecto que fijen las partes.
b) Es un préstamo con restricciones a la amortización anticipada. Sólo se puede amortizar si se compensa la amortización con una ampliación de igual cuantía de sus fondos propios que no provenga de la actualización de los activos.
c) Es un préstamo subordinado, de tal manera que se sitúan después de los acreedores comunes. Esto hace que en caso de concurso, cobra detrás de los demás. Es la contraprestación por su participación en los beneficios.
d) Está considerado como patrimonio neto a efectos de reducción de capital y liquidación de sociedades previstas en la legislación de sociedades de capital.
Avales
Los avales del Estado son un instrumento de política financiera por el cual la Administración garantiza obligaciones derivadas de operaciones de crédito ligadas a sectores productivos concretos o actividades de especial relevancia. Están recogidos en el articulo 113.1 de la Ley 47/2003, General Presupuestaria., que dispone que "la Administración General del Estado podrá, de conformidad con lo dispuesto en este capítulo, afianzar las obligaciones derivadas de operaciones de crédito concertadas en el interior o en el exterior por personas naturales o jurídicas, públicas o privadas, mediante el otorgamiento del correspondiente aval".
Con ello, el Estado sólo desembolsa dinero en el caso de que el deudor principal incumpla. Si llegara a pagar se subrogaría en la condición del acreedior frente al deudor.
Sus características son las siguientes:
a) Se tienen que autorizar por ley, que fijará las condiciones básicas. En el marco de la actuación de la administración institucional, se pueden otorgar directamente por el Consejo de Ministros.
b) Tienen un límite economico en la Ley de Presupuestos Generales del Estado.
c) Se presumen subsidiarios, salvo que se dispongaa otra cosa.