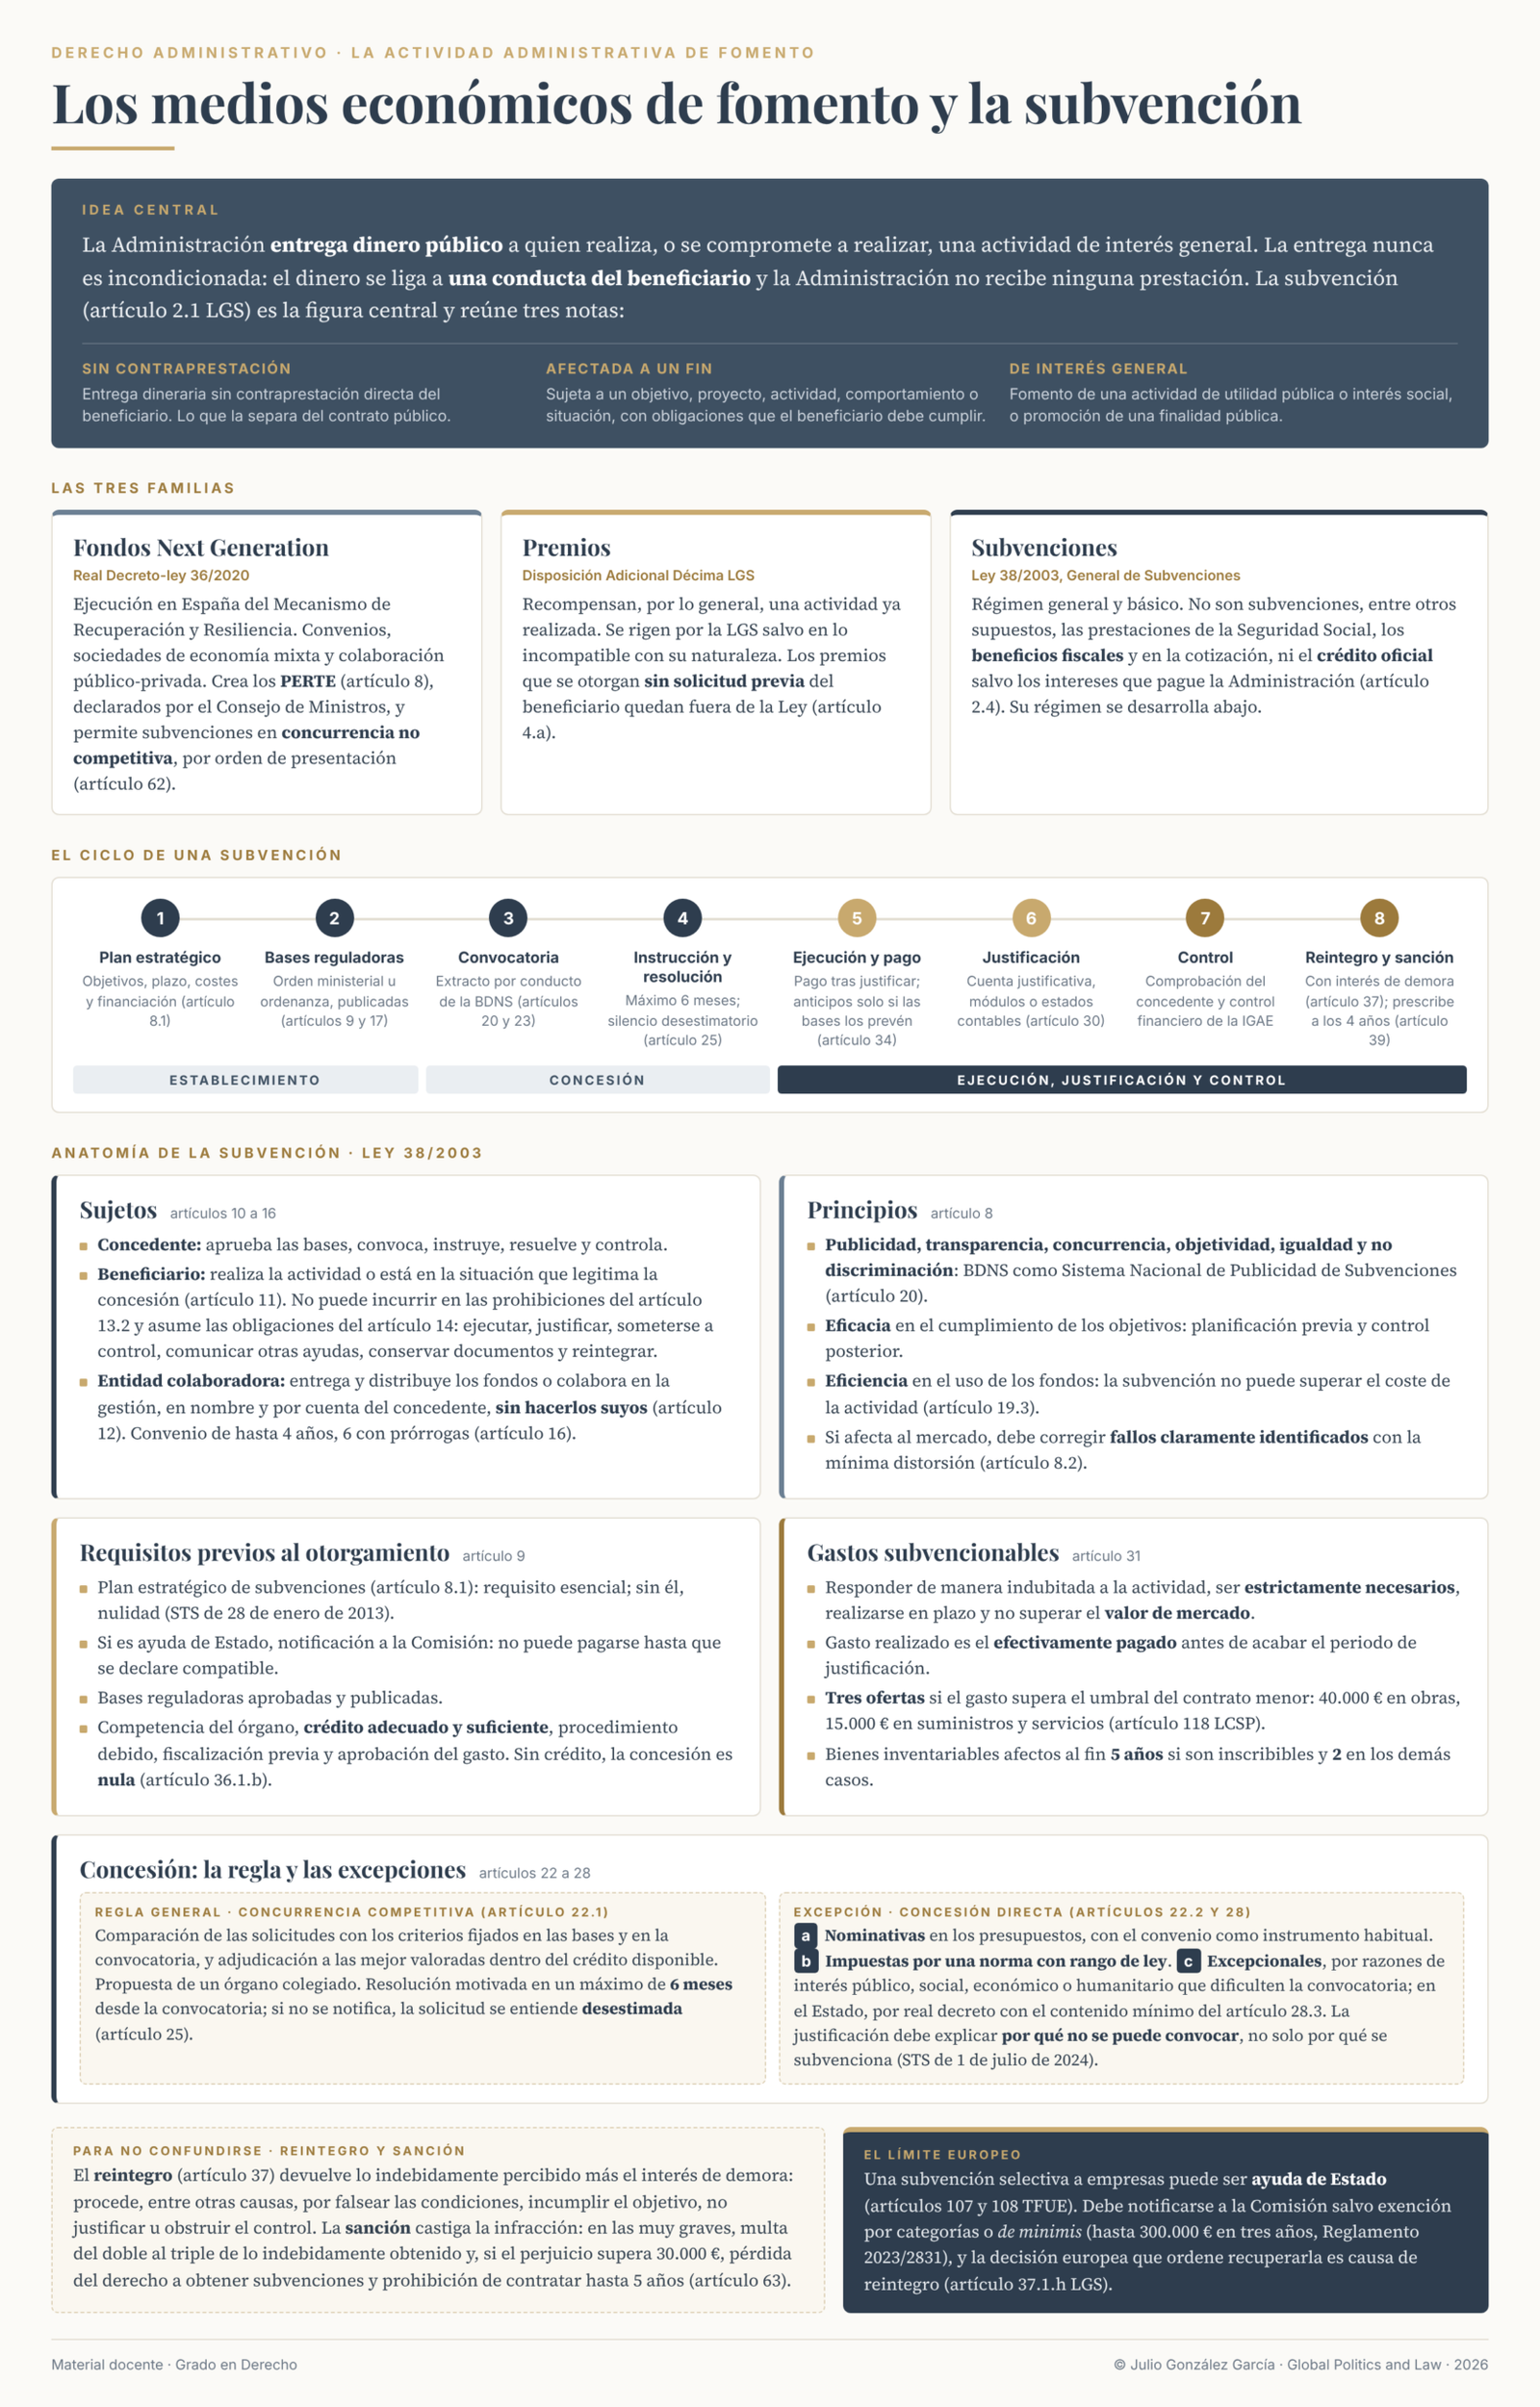
Los medios económicos fomento constituyen la forma más visible de actividad administrativa de fomento, en la medida en que en ella la Administración entrega una cantidad de dinero a la persona solicitante, para el cumplimiento de un fin concreto. Quien lo solicita realiza, o se compromete a realizar, la actividad que se quiere promover.
La entrega de los recursos económicos está siempre condicionada a una finalidad de interés general y al cumplimiento de las condiciones que fija el título que lo ampara. En este fomento económico no supone la recepción de ninguna obra, servicio o suministro, lo que lo diferencia de la contratación, como se verá con posterioridad.
Las tres figuras más relevantes son los Fondos Next Generation, los premios y las subvenciones públicas.
Los Fondos Next Generation
El Real Decreto-ley 36/2020, de 30 de diciembre, por el que se aprueban medidas urgentes para la modernización de la Administración pública y para la ejecución del Plan de Recuperación, Transformación y Resiliencia articuló el régimen de ejecución de los fondos europeos del Mecanismo de Recuperación y Resiliencia, creados tras la pandemia del COVID-19 con la finalidad de impulsar la recuperación económica.
Para ello configuró mecanismos variados, dentro de los cuales los más característicos son los Proyectos Estratégicos para la Recuperación y Transformación Económica, que, de acuerdo con el artículo 8, se definen como “aquellos proyectos de carácter estratégico con gran capacidad de arrastre para el crecimiento económico, el empleo y la competitividad de la economía española”.
Se han creado 12 PERTE, que cubren aspectos específicos de la actividad económica. A partir de su creación, se crean diversos instrumentos de ayuda económica, y de mecanismos de colaboración público-privada; con un régimen de otorgamiento que varía en función del tipo de ayuda. El artículo 8 determina que “respetarán los principios de igualdad y no discriminación, concurrencia, publicidad, transparencia y proporcionalidad”.
No obstante, el artículo 62, permite la financiación de actuaciones sin necesidad de arbitrar procedimientos competitivos, “cuyo objeto sea financiar actuaciones o situaciones concretas que no requieran de valoración comparativa con otras propuestas, se podrán dictar las resoluciones de concesión por orden de presentación de solicitudes una vez realizadas las comprobaciones de concurrencia de la situación o actuación subvencionable y el cumplimiento del resto de requisitos exigidos, hasta el agotamiento del crédito presupuestario asignado en la convocatoria”.
Los Premios
El Estado otorga premios que sirven de incentivo a determinadas actividades.
No obstante, en cuanto a su régimen jurídico hay que diferenciar los premios que deriven de solicitud y los que no dependan de la petición como ocurre con los Premios Nacionales de Literatura, en sus diversas modalidades. El artículo 4 a) de la Ley 38/2003, de 17 de noviembre, General de Subvenciones determina que estos premios no están sometidos a la ley.
Los demás premios, de acuerdo con lo que dispone la Disposición Adicional 10ª, “reglamentariamente se establecerá el régimen especial aplicable al otorgamiento de los premios educativos, culturales, científicos o de cualquier otra naturaleza, que deberá ajustarse al contenido de esta ley”.
Las subvenciones
Regulación
Las subvenciones están reguladas en Ley 38/2003, de 17 de noviembre, General de Subvenciones (LGS). La mayor parte de la regulación tiene carácter de normativa básica, ya que está dictada de acuerdo con el artículo 149.1.13, 149.1.14 y 149.1.18 de la Constitución.
Los preceptos concretos que tienen carácter básico están recogidos en la Disposición Final Primera de la LGS.
Concepto
El concepto de subvención está definido en el artículo 2 de la Ley General de Subvenciones, que las define cualquier disposición dineraria realizada por cualesquiera de los sujetos contemplados en el artículo 3 de esta ley, a favor de personas públicas o privadas, y que cumpla los siguientes requisitos:
a) Que la entrega se realice sin contraprestación directa de los beneficiarios. Este hecho supone que no se recibe nada por parte de la Administración
b) Que la entrega esté sujeta al cumplimiento de un determinado objetivo, la ejecución de un proyecto, la realización de una actividad, la adopción de un comportamiento singular, ya realizados o por desarrollar, o la concurrencia de una situación, debiendo el beneficiario cumplir las obligaciones materiales y formales que se hubieran establecido.
c) Que el proyecto, la acción, conducta o situación financiada tenga por objeto el fomento de una actividad de utilidad pública o interés social o de promoción de una finalidad pública.
Con ello, la subvención se debe caracterizar por su carácter modal, que constituye un elemento esencial y del que deriva buena parte de su régimen jurídico. Es relevante, asimismo, el hecho de que sea una disposición económica sólo se puede considerar subvención la entrega efectiva de dinero, dejando, por tanto, fuera, todas las demás modalidades de actividad de fomento que se han visto en esta lección.
Sujetos
En las subvenciones hay dos posiciones jurídicas necesarias (administración concedente y beneficiario) y una tercera que es potestativa (entidad colaboradora).
La Administración concedente es el órgano encargado de otorgar la subvención (artículo 10). El beneficiario es “la persona que haya de realizar la actividad que fundamentó su otorgamiento o que se encuentre en la situación que legitima su concesión”.
El beneficiario debe cumplir con los requisitos que recojan las bases del procedimiento de subvención y no debe incurrir en ninguno de los supuestos de falta de honorabilidad que recoge el artículo 12.2 LGS. En el momento de aceptar la subvención, se debe comprometer a cumplir el objetivo, justificarlo, someterse a comprobación y control, comunicar la obtención de otras ayudas para la misma finalidad, conservar la documentación, dar publicidad a la financiación pública y, en su caso, reintegrar la cantidad subvencionada en el caso de incumplimiento total o parcial, de acuerdo con lo que se verá con posterioridad.
El tercer sujeto es potestativo. La entidad colaboradora es el sujeto que, actuando en nombre y por cuenta del órgano concedente, entrega y distribuye los fondos a los beneficiarios cuando así lo establezcan las bases, o colabora en la gestión de la subvención sin que llegue a producirse esa entrega (artículo 12). Por tanto, son las bases las que determinan si existe entidad colaboradora y cuál es la función que tiene en cada proceso de subvención.
La entidad colaboradora queda sometida a los requisitos y prohibiciones del artículo 13 y a las obligaciones del artículo 15: entregar los fondos conforme a las bases, comprobar el cumplimiento de las condiciones, justificar la aplicación de los fondos y someterse a control. Su relación con la Administración se formaliza en un convenio (artículo 16) cuya vigencia no puede superar cuatro años.
Principios de la gestión de subvenciones
El artículo 8.3 enumera los principios de la gestión de subvenciones, que se pueden clasificar en tres grupos:
El primer bloque está compuesto por los principios de publicidad, transparencia, concurrencia, objetividad, igualdad y no discriminación, y conecta la gestión de la subvención con el procedimiento de otorgamiento. De este modo, se obliga a que i) la publicidad y la transparencia se articulen mediante la inclusión de las subvenciones en la Base de Datos Nacional de Subvenciones, que administra la Intervención General de la Administración del Estado y que funciona como Sistema Nacional de Publicidad de Subvenciones y Ayudas Públicas (artículo 20); ii) la concurrencia explica que el procedimiento ordinario sea el de concurrencia competitiva (artículo 22.1) y que la concesión directa quede reservada a supuestos tasados y iii) la objetividad, la igualdad y la no discriminación exigen que las solicitudes se valoren con criterios predeterminados en las bases.
La eficacia en el cumplimiento de los objetivos fijados por la Administración otorgante deriva del artículo 103.1 de la Constitución. La subvención es un medio, y su éxito se mide por el grado en que se alcanzan los objetivos que la justificaron. De ahí la planificación previa del plan estratégico de subvenciones (artículo 8.1) y, en el otro extremo, el seguimiento mediante la justificación y el control financiero.
La eficiencia en la asignación y utilización de los recursos públicos atiende al coste: no basta con alcanzar el objetivo, hay que hacerlo con el menor empleo posible de fondos. Se manifiesta en la prohibición de que la subvención supere el coste de la actividad (artículo 19.3) o en la obligación de pedir tres ofertas por encima de ciertos importes (artículo 31.3). Precisamente por ello, el artículo 8.1 vincula el otorgamiento de subvenciones al cumplimiento de los objetivos de estabilidad presupuestaria.
Además, debido al posible impacto que pueden tener en la competencia; en aquellos casos en los que los objetivos afectan al mercado, “su orientación debe dirigirse a corregir fallos claramente identificados y sus efectos deben ser mínimamente distorsionadores”.
El establecimiento de subvenciones
La LGS apenas limita qué puede subvencionarse, más allá de exigir una finalidad de utilidad pública o interés social. El límite material más claro procede del orden constitucional de competencias, en la medida en que la subvención es un instrumento para la ejecución de las políticas. Esta regla se materializa en que cada Administración solo puede subvencionar actividades relacionadas con materias sobre las que ostenta competencia, porque la potestad de gasto “no podrá aplicarse sino a actividades en relación con las que, por razón de la materia, se ostenten competencias” (STC 95/2001, FJ 3).
Lo que la LGS sí recoge son reglas del procedimiento de establecimiento.
El primero es la aprobación previa del plan estratégico de subvenciones (artículo 8.1), que concreta los objetivos y efectos que persigue, el plazo, los costes previsibles y sus fuentes de financiación. Las bases de cada subvención deben indicar en qué plan se integran o, si no figuraba en él, motivar por qué es necesaria.
Este requisito ha sido calificado por el Tribunal Supremo como “requisito esencial y previo a la regulación de la subvención”, de modo que su ausencia determina la nulidad.
El segundo se refiere a la necesidad de comunicación del proyecto de subvenciones cuando pueda constituir una ayuda de Estado en el marco de los artículos 107 y 108 del Tratado de Funcionamiento de la Unión Europea. Como señala el artículo 9.1 “no se podrá hacer efectiva una subvención en tanto no sea considerada compatible con el mercado común”.
El tercero es la aprobación y publicación de las bases reguladoras (artículos 9.2, 9.3 y 17). Las bases regulan de forma íntegra el régimen de la concesión, no sólo su otorgamiento. En las subvenciones nominativas o impuestas por ley, el acto de concesión o el convenio tiene el carácter de bases reguladoras (artículo 65.3 del Reglamento). El artículo 17.3 fija su contenido mínimo, del que forman parte el objeto, los requisitos de los beneficiarios, el procedimiento, los criterios objetivos de otorgamiento, la cuantía o los criterios para determinarla, el plazo y la forma de justificación y los criterios de graduación de los incumplimientos.
Formas de otorgamiento de las subvenciones.
En el esquema de la LGS, concurrencia competitiva es el procedimiento ordinario (artículo 22.1). En él la concesión se realiza comparando las solicitudes presentadas para establecer una prelación entre ellas según los criterios de valoración fijados en las bases y en la convocatoria, y se adjudica a las mejor valoradas dentro del crédito disponible.
El procedimiento se inicia de oficio mediante convocatoria, con el contenido del artículo 23.2, cuyo extracto se publica en el diario oficial con enlace de la Base de Datos Nacional de Subvenciones. La instrucción se dirige a evaluar y clasificar las solicitudes (artículo 24), y la propuesta de concesión la formula un órgano colegiado. La resolución debe motivarse (referida a los criterios fijados en las bases) y dictarse y notificarse en un plazo máximo de seis meses desde la publicación de la convocatoria, salvo que una ley o la normativa europea establezcan otro mayor (artículo 25.4). El silencio tiene efectos desestimatorios.
La concesión directa es excepcional y solo cabe en los tres supuestos del artículo 22.2. Pueden concederse directamente, en primer lugar, las subvenciones previstas nominativamente en los presupuestos, es decir, aquellas cuya dotación y beneficiario aparecen determinados en los estados de gastos. En segundo lugar, aquellas cuyo otorgamiento o cuantía viene impuesto a la Administración por una norma con rango de ley. En tercer lugar, y con carácter excepcional, aquellas en que se acrediten razones de interés público, social, económico o humanitario u otras debidamente justificadas que dificulten su convocatoria pública. Un ejemplo lo encontramos en el Real Decreto 616/2024, de 2 de julio: 60.000 euros a la asociación Be Wild Be Proud para la realización de la Ruta al Exilio. La imposibilidad de convocar se razona en que ninguna otra entidad podría realizar un proyecto que es propio de la asociación.
Gastos subvencionables
La regulación de los gastos subvencionables (artículo 31) se explica por la regla del artículo 19.3, en virtud de la cual el importe de la subvención “en ningún caso podrá ser de tal cuantía que, aisladamente o en concurrencia con otras subvenciones, ayudas, ingresos o recursos, supere el coste de la actividad subvencionada”. El beneficiario no puede obtener lucro de la actividad financiada; si lo obtiene, debe reintegrar el exceso con intereses (artículo 37.3).
El artículo 31.1 define el gasto subvencionable mediante varios requisitos. Debe responder “de manera indubitada” a la naturaleza de la actividad subvencionada, ser estrictamente necesario y realizarse en el plazo fijado por las bases; si las bases no fijan plazo, antes de que termine el año natural en que se concedió la subvención. Su coste de adquisición no puede superar en ningún caso el valor de mercado.
Salvo en los supuestos en los que hay anticipo, la subvención se cobra después de haber incurrido en el gasto y haberlo pagado. El artículo 31.2 dispone que, salvo previsión en contrario de las bases, se considera gasto realizado el que ha sido efectivamente pagado antes de que finalice el periodo de justificación. La regla se completa con otra, añadida en 2022, que obliga a que si el beneficiario es una empresa, los gastos de sus operaciones comerciales deben haberse pagado en los plazos de la legislación de morosidad.
El artículo 31.3 introduce un deber de buscar competencia. Cuando el importe del gasto subvencionable supere las cuantías del contrato menor, el beneficiario debe solicitar al menos tres ofertas de diferentes proveedores antes de contraer el compromiso. Esas cuantías son hoy de 40.000 euros para obras y de 15.000 euros para suministros y servicios (artículo 118 de la Ley 9/2017, de Contratos del Sector Público).
El deber solo se excepciona en dos casos: cuando por las especiales características del gasto no exista en el mercado un número suficiente de entidades que lo realicen, presten o suministren, y cuando el gasto se haya realizado antes de solicitar la subvención.
Pago y anticipos
La resolución de concesión compromete el gasto, pero no da derecho a cobrar de inmediato. El artículo 34.3 LGS establece la regla general: el pago se realiza previa justificación de la actividad, el proyecto, el objetivo o el comportamiento subvencionado, y se pierde total o parcialmente el derecho al cobro si no se justifica o concurre alguna causa de reintegro. La Administración paga, en principio, lo ya hecho.
El artículo 34.4 admite dos excepciones, que solo caben si la norma reguladora las prevé, junto con el régimen de garantías correspondiente (artículo 17.3.k). Los pagos a cuenta son abonos fraccionados al ritmo de ejecución y por la cuantía de lo justificado en cada momento. Los pagos anticipados son entregas de fondos previas a la justificación, que funcionan como financiación necesaria para que el beneficiario pueda realizar la actividad. Sin ellos, buena parte de las entidades sin ánimo de lucro, que carecen de tesorería propia, no podría ejecutar los proyectos que se les subvencionan.
La Ley pone dos. No cabe anticipar a quien haya solicitado el concurso voluntario, haya sido declarado insolvente o en concurso (salvo que haya adquirido eficacia un convenio), esté sujeto a intervención judicial o inhabilitado (artículo 34.4, párrafo tercero). Y ningún pago, anticipado o no, puede hacerse a quien no esté al corriente con Hacienda y la Seguridad Social o sea deudor por resolución de reintegro (artículo 34.5).
Justificación, control y reintegro
La justificación es una obligación del beneficiario y el momento en que la subvención rinde cuentas. Puede revestir la forma de cuenta justificativa del gasto realizado, de acreditación por módulos o de presentación de estados contables, según dispongan las bases (artículo 30). A falta de previsión, la cuenta se presenta en el plazo máximo de tres meses desde que terminó el plazo para realizar la actividad. Las subvenciones que se conceden por encontrarse el perceptor en una determinada situación no requieren otra justificación que acreditarla antes de la concesión.
La justificación opera en dos planos. Desde una perspectiva material, la memoria de actuación acredita que se ha realizado la actividad; y, desde un punto de vista económico, la memoria económica acredita los gastos y permite comprobar que la subvención no supera el coste y que se han respetado la financiación propia exigida y el régimen de compatibilidad con otras ayudas.
Si el beneficiario incumple, procede el reintegro de lo percibido con el interés de demora desde el pago (artículo 37). Son causas de reintegro, entre otras, obtener la subvención falseando las condiciones u ocultando las que lo hubieran impedido, incumplir total o parcialmente el objetivo, no justificar o justificar de forma insuficiente, no adoptar las medidas de difusión y resistirse al control. El derecho de la Administración a reconocer o liquidar el reintegro prescribe a los cuatro años (artículo 39).
Por último, conviene recordar que el reintegro de subvenciones no constituye una sanción sino una devolución de un cobro indebido. El régimen de infracciones y sanciones está recogido en el Título IV de la LGS.