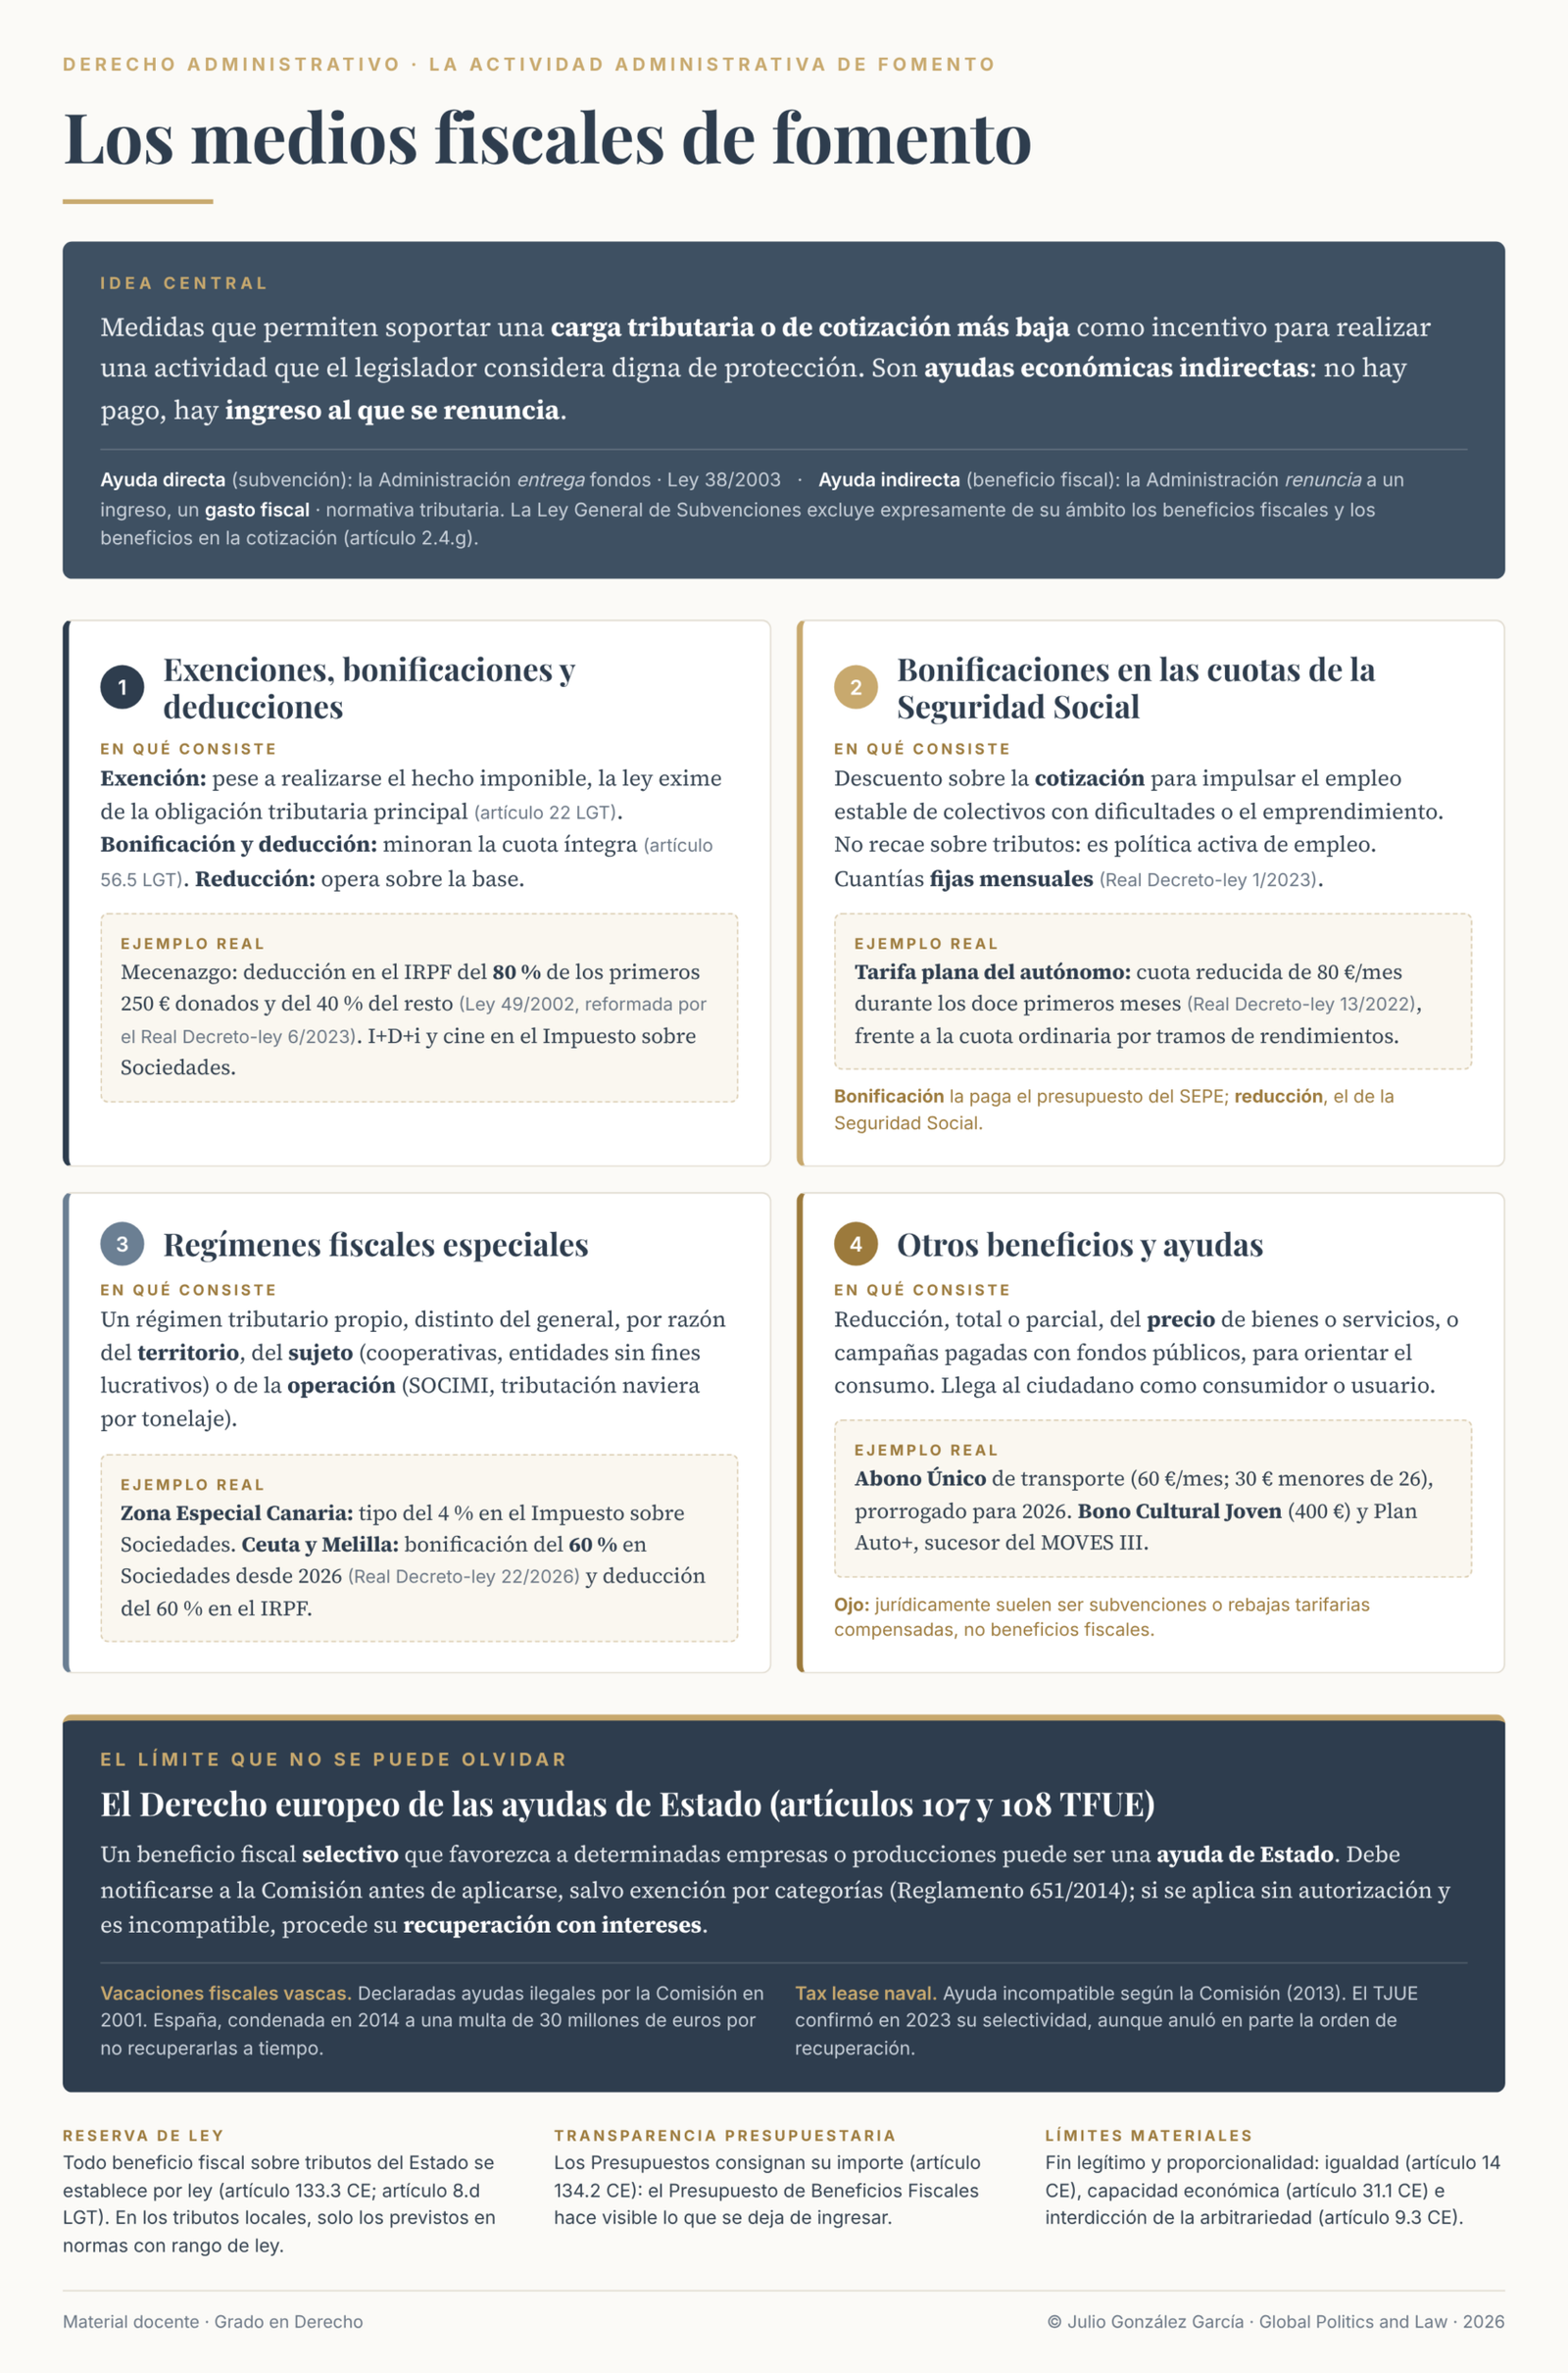
Los medios fiscales de fomento constituyen una forma indirecta de promoción de una actividad, en la medida en que la Administración no entrega dinero al beneficiario, sino que le permite reducir los impuestos que ha de pagar. Es lo que ocurre cuando se inicia una actividad económica como autónomo, se contrata a una persona con discapacidad o se invierte en investigación.
Con ello, es un beneficio negativo y diferido en el tiempo. Negativo por cuanto que el efecto es una disminución de ingresos públicos y diferidos para el particular, por cuanto que lo notará en sus cuentas con posterioridad que se haya producido el hecho determinante, Por ello se denomina "gasto fiscal", que recuerda a la persona que recibe la ayuda fiscal que esos impuestos se abonan por los demás contribuyentes.
Desde la perspectiva de la gestión estos mecanismos son más cómodos que otorgar subvenciones. No hay que abrir un procedimiento específico, sino que el contribuyente lo aplica en su autoliquidación y el coste queda diluido en la recaudación. Por otra parte, frente a las ayudas económicas directas (subvenciones), aunque el coste pueda ser similar, el régimen juridico es totalmente diferente.
Los mecanismos fiscales de fomento presentan el problema de que muchos beneficios fiscales se prorrogan de forma casi automática, sin que haya un análisis de su utilidad en relación con el objetivo que dicen promocionar. Los últimos datos de estos mecanismos fiscales en el marco de los Presupuestos Generales del Estado (datos de 2022) señalan que el IVA absorbía el 56,7 % del total (25.678,56 millones), el IRPF el 24,7 % (11.178,88 millones) y el Impuesto sobre Sociedades el 12,6 % (5.697,12 millones); el resto se repartía entre impuestos especiales, primas de seguros, IRNR, Patrimonio y tasas.
Marco jurídico común de los beneficios fiscales
Reserva de ley
El artículo 133.3 de la Constitución dispone que "Todo beneficio fiscal que afecte a los tributos del Estado deberá establecerse en virtud de ley". Este precepto ha sido completado con el articulo 8.d) de la Ley 58/2003, de 17 de diciembre, General Tributaria, que dispone que "el establecimiento, modificación, supresión y prórroga de las exenciones, reducciones, bonificaciones, deducciones y demás beneficios o incentivos fiscales" se regulará en todo caso por Ley.
En el ámbito local, el artículo 9 de la Ley de Haciendas Locales, tras recordar la reserva de ley, dispone que "también podrán reconocerse los beneficios fiscales que las entidades locales establezcan en sus ordenanzas fiscales en los supuestos expresamente previstos por la ley. En particular, y en las condiciones que puedan prever dichas ordenanzas, éstas podrán establecer una bonificación de hasta el cinco por ciento de la cuota a favor de los sujetos pasivos que domicilien sus deudas de vencimiento periódico en una entidad financiera, anticipen pagos o realicen actuaciones que impliquen colaboración en la recaudación de ingresos". Esto es, se establece un régimen doble: las bonificaciones potestativas necesitarán su reconocimiento en una Ordenanza municipal, y se habilita, ademas, una potestad general de bonificar (previamente reconocida en una ordenanza) un 5% a la domiciliación del pago de impuestos.
Es importante tener presente que, partiendo de la STC 182/97, de 28 de octubre, se permite la participación de los Reales Decreto Ley, y en muchos casos (por coger uno de los últimos, la elevación al 60 % de la bonificación por rentas obtenidas en Ceuta y Melilla (Real Decreto-ley 22/2026), es usual que se establezcan en este tipo de normas. Lo que resulta relevante es que no se altere sustancialmente la condición de los contribuyentes ante el conjunto del sistema.
Transparencia presupuestaria
De acuerdo con lo que señala el articulo 134.2 de la Constitución, hay un mandato especial de transparencia de las bonificaciones fiscales, que aparece como un contenido obligatorio de la ley de Presupuestos Generales del Estado: "los Presupuestos Generales del Estado (...) y en ellos se consignará el importe de los beneficios fiscales que afecten a los tributos del Estado".
Esta transparencia se cumple a través del denominado Presupuesto de Beneficios Fiscales, que es el documento que cuantifica cuánto deja de ingresar el Estado por los beneficios fiscales vigentes. Acompaña cada año al proyecto de ley de presupuestos como un documento propio, con su memoria, para que el Parlamento (y, la ciudadanía) pueda conocer cuánto cuestan anualmente los beneficios fiscales.
Límites materiales
Estas medidas están sujetas al cumplimiento de una serie de principios constitucionales. Por un lado, la razonabilidad en su adopción, que se vincula habitualmente con principios rectores de la política social y económíca. un beneficio fiscal sin justificación y motivación afecta a la capacidad contributiva de los ciudadanos y por ello, podría ser considerado como discriminatorio.
Por otra parte, como elemento de ponderación de la razonabilidad se recogen la legitimidad constitucional de su finalidad, el principio de igualdad (artículo 14), principios de capacidad económica e igualdad de tributaria (artículo 31) y el principio de interdicción de la arbitrariedad (artículo 9.3)
Modalidades
Exenciones, reducciones, deducciones y bonificaciones fiscales
La exenciones fiscales están definidas en el articulo 22 de la Ley General Tributaria como aquellas que permiten que, "a pesar de realizarse el hecho imponible, la ley exime del cumplimiento de la obligación tributaria principal". Es importante tener presente que la obligación tributaria nace, pero que no hay que cumplir la obligación tributaria.
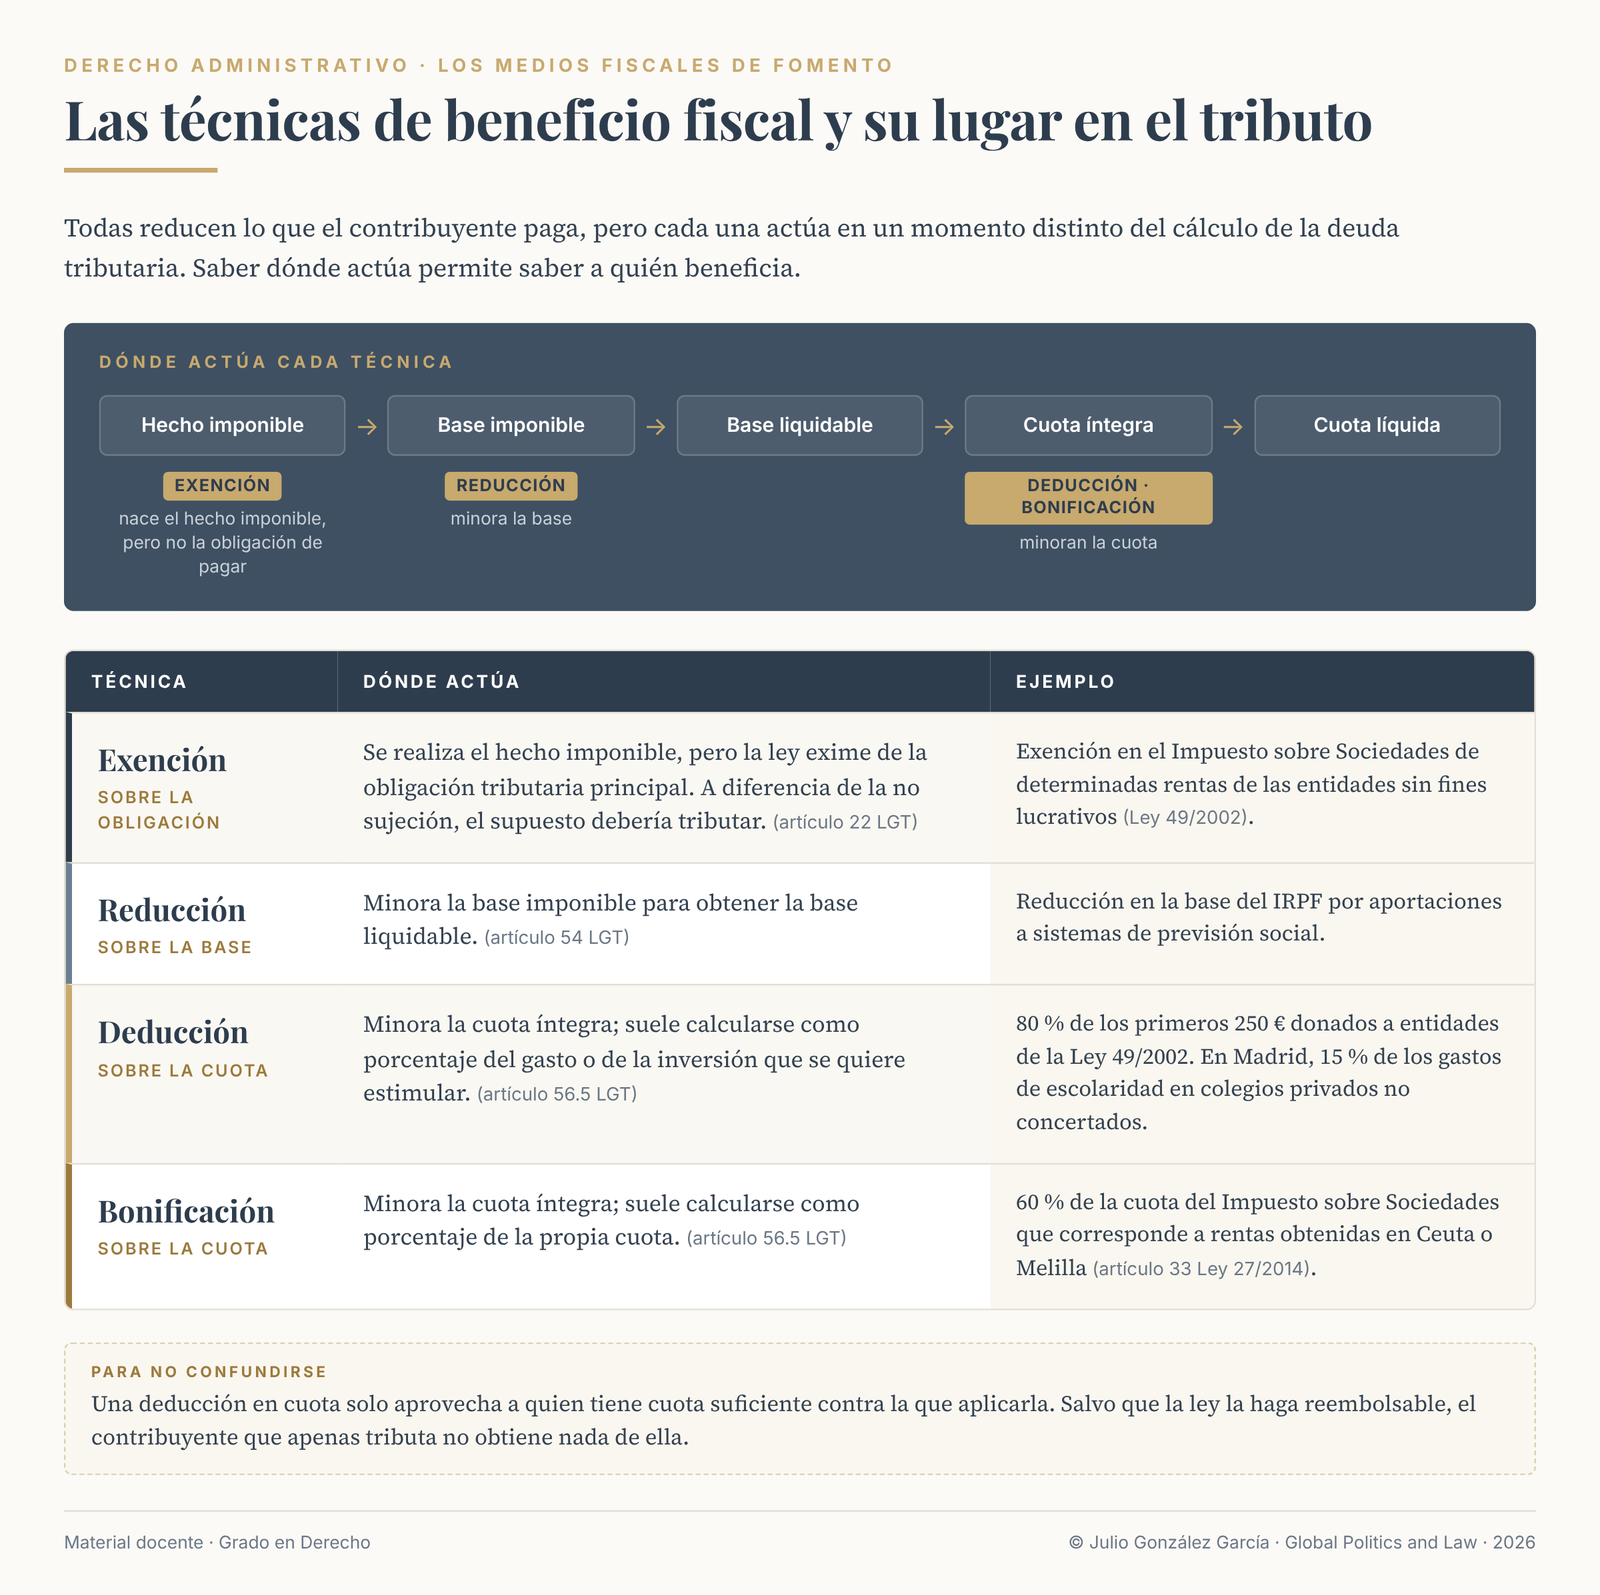
Las demás técnicas son posteriores al nacimiento de la obligación y sirven para reducir el cálculo de la deuda. Lasreducciones fiscales minoran la base imponible (artículo 54LGT). Las deducciones y las bonificaciones minoran la cuota íntegra para obtener la cuota líquida. Normalmente, la deducción se calcula como un porcentaje del gasto o de la inversión que se quiere estimular, y la bonificación como un porcentaje de la propia cuota.
En este cuadro se resumen los caracteres de las cuatro figuras:
La exención admite varias clasificaciones que conviene tener presente.
a) Por razón del elemento al que atiende, es subjetiva cuando se concede en atención a la persona del beneficiario (por ejemplo, una entidad sin ánimo de lucro) y objetiva cuando atiende a la naturaleza de la operación.
b) Por su alcance, puede ser total o parcial;
c) Por su duración, permanente o temporal; y
d) Por su aplicación, automática o rogada (cuando exige que el interesado la solicite y acredite los requisitos).
Una deducción en la cuota solo aprovecha a quien tiene cuota suficiente contra la que aplicarla, detalle que pasa a menudo inadvertido. El contribuyente con rentas bajas, que apenas paga IRPF, no obtiene nada de la deducción por eficiencia energética o por donativos, salvo que la ley la configure como reembolsable, cosa poco frecuente. Este tipo de medidas fiscales, por su propia mecánica, favorecen más a quienes tienen rentas más altas, por lo que no se puede considerar como un mecanismo de redistribución tributaria ni un instrumento de igualdad.
Bonificaciones en la cuota de Seguridad Social
Son descuentos en la cotización empresarial destinados a impulsar la contratación estable, facilitar la inserción laboral de colectivos con dificultades o incentivar la generación de empresas. Como ejemplos, se pueden citar las bonificaciones para la contratación de personas con discapacidad, de parados de larga duración, de mayores de 45 años o menores de 30, de personal investigador o de trabajadores del mar, así como medidas vinculadas a la conciliación de la vida personal, laboral y familiar. Algunas se han ligado incluso a eventos de excepcional interés público, como la Exposición Universal de Zaragoza de 2008.
Conviene precisar dos cosas. Primera, su naturaleza: aunque se denominan «medios fiscales», operan sobre cotizaciones sociales, no sobre tributos en sentido estricto; son, por ello, un instrumento de política activa de empleo. Segunda, la diferencia entre bonificación (que se financia con cargo a los presupuestos públicos de empleo y no merma los derechos futuros del trabajador) y reducción, que asume el propio sistema de la Seguridad Social. Hasta hace poco la regulación estaba muy dispersa; el Real Decreto-ley 1/2023, de 10 de enero, de medidas urgentes en materia de incentivos a la contratación laboral y mejora de la protección social de las personas artistas, la unificó en una sola norma y configuró las bonificaciones, con carácter general, como cantidades fijas mensuales vinculadas sobre todo a la contratación indefinida de personas con baja empleabilidad. Se exige, como forma de vinculación con la legislación laboral y el fomento de la contratacion fija, que se mantenga el empleo.
Regímenes fiscales especiales
El régimen fiscal especial supone la creación de un régimen tributario propio, distinto del general, sea por razón de la naturaleza de los contribuyentes afectados, por la naturaleza de los hechos, actos u operaciones de que se trate (los recogidos en el Título VII de la Ley 27/2014, del Impuesto sobre Sociedades) o por desarrollarse la actividad en territorios que necesitan impulso económico, como Canarias o Ceuta y Melilla.
Atendiendo al criterio que justifica el régimen, cabe distinguir tres grupos.
a) Por razón del territorio, para impulsar zonas que necesitan desarrollo. Estos regímenes territoriales, por su carácter selectivo, deben ser autorizados por la Unión Europea como ayuda regional compatible. En España tenemos, el Régimen Económico y Fiscal de Canarias (Ley 19/1994) y las medidas especiales de Ceuta y Melilla, las últimas acordadas en el Real Decreto-ley 22/2026.
b) Por razón del sujeto, en atención a la condición del contribuyente (entidades sin fines lucrativos, cooperativas).
c) Por razón de la operación, para incentivar determinadas actividades económicas.
Otros beneficios y ayudas
Se acostumbra a agrupar aquí medidas heterogéneas que persiguen incentivar comportamientos mediante la reducción, total o parcial, del precio de bienes o servicios, o mediante la financiación pública de campañas. El rasgo común es que el beneficio alcanza al ciudadano en su condición de consumidor o usuario, a través de un precio más bajo.Casi ninguna de estas medidas toca un tributo, y, por ello, llamarlas medios fiscales es más que discutible. Desde esta perspectiva, se analizarán en el epígrafe siguiente de las medidas económicas.
El límite del Derecho europeo
El artículo 107 del Tratado de Funcionamiento de la Unión Europea dispone que "salvo que los Tratados dispongan otra cosa, serán incompatibles con el mercado interior, en la medida en que afecten a los intercambios comerciales entre Estados miembros, las ayudas otorgadas por los Estados o mediante fondos estatales, bajo cualquier forma, que falseen o amenacen falsear la competencia, favoreciendo a determinadas empresas o producciones". Un beneficio fiscal cumple sin dificultad el requisito de los fondos estatales, porque renunciar a un ingreso compromete recursos públicos igual que gastarlos. Casi siempre se discute la selectividad.
El artículo 108.3 del Tratado obliga a notificar a la Comisión los proyectos de ayuda y prohíbe ejecutarlos antes de que la Comisión resuelva, salvo que la medida esté amparada por el Reglamento (UE) 651/2014, general de exención por categorías, o por las reglas de minimis.
Un beneficio que el Estado concede solo a una parte de su territorio es selectivo, pero no lo es necesariamente el que establece una entidad infraestatal con autonomía suficiente, tal como señaló el TJUE en el asunto Azores (sentencia de 6 de septiembre de 2006, C-88/03).
Cuadro general: los medios fiscales de fomento